Jak w 2026 zarabiać na finansach klientów bez bycia bankiem i bez licencji
Ten artykuł pokaże Ci, jak zarabianie na usługach finansowych bez licencji jest dziś możliwe dla zwykłej firmy, bez licencji bankowej i bez ogromnych kosztów wejścia.
✅Dowiesz się, jakie modele monetyzacji finansowej dla firm są dziś dostępne i jak je wdrożyć krok po kroku.
✅To praktyczny przewodnik dla właścicieli firm, którzy chcą więcej zarabiać na swoich klientach.
Czym jest embedded finance i dlaczego to właśnie teraz
Embedded finance dla firm to osadzanie usług finansowych bezpośrednio w produktach lub platformach niefinansowych.
Dlatego klient nie musi wychodzić z Twojego sklepu, aby wziąć kredyt lub wykupić ubezpieczenie.
Robi to w jednym miejscu, ponieważ Ty mu to umożliwiasz. To właśnie ta wygoda powoduje, że konwersja rośnie, a lojalność klientów się zwiększa.
Jeszcze kilka lat temu takie rozwiązania były dostępne tylko dla gigantów technologicznych.
Jednak dziś interfejsy API od fintechów i brokerów są otwarte dla każdego.
Ponadto koszt integracji drastycznie spadł, ponieważ rynek mocno się rozwinął.
Zatem nawet mała firma e-commerce lub SaaS może dziś zaoferować klientom finansowanie zakupów, ubezpieczenie produktu czy natychmiastową płatność ratalną.
I tu pojawia się rola sztucznej inteligencji.
AI przyspiesza embedded finance dla firm na kilku poziomach jednocześnie.
Po pierwsze, automatyzuje scoring kredytowy klientów w czasie rzeczywistym.
Po drugie, personalizuje oferty finansowe na podstawie zachowań użytkownika.
Po trzecie, redukuje liczbę odrzuconych wniosków, ponieważ AI lepiej ocenia ryzyko niż klasyczne modele.
Dlatego firmy, które integrują AI ze swoją platformą, osiągają wyższe wskaźniki akceptacji i większe przychody z prowizji.
Modele monetyzacji dostępne dla zwykłych firm
Masz kilka konkretnych modeli, z których możesz skorzystać.
Każdy z nich działa inaczej, jednak wszystkie łączy jedno: monetyzacja finansowa dla firm opiera się na cudzej infrastrukturze finansowej.
Ty dajesz dostęp do klientów, partner finansowy daje produkt.
Prowizja trafia do Ciebie.
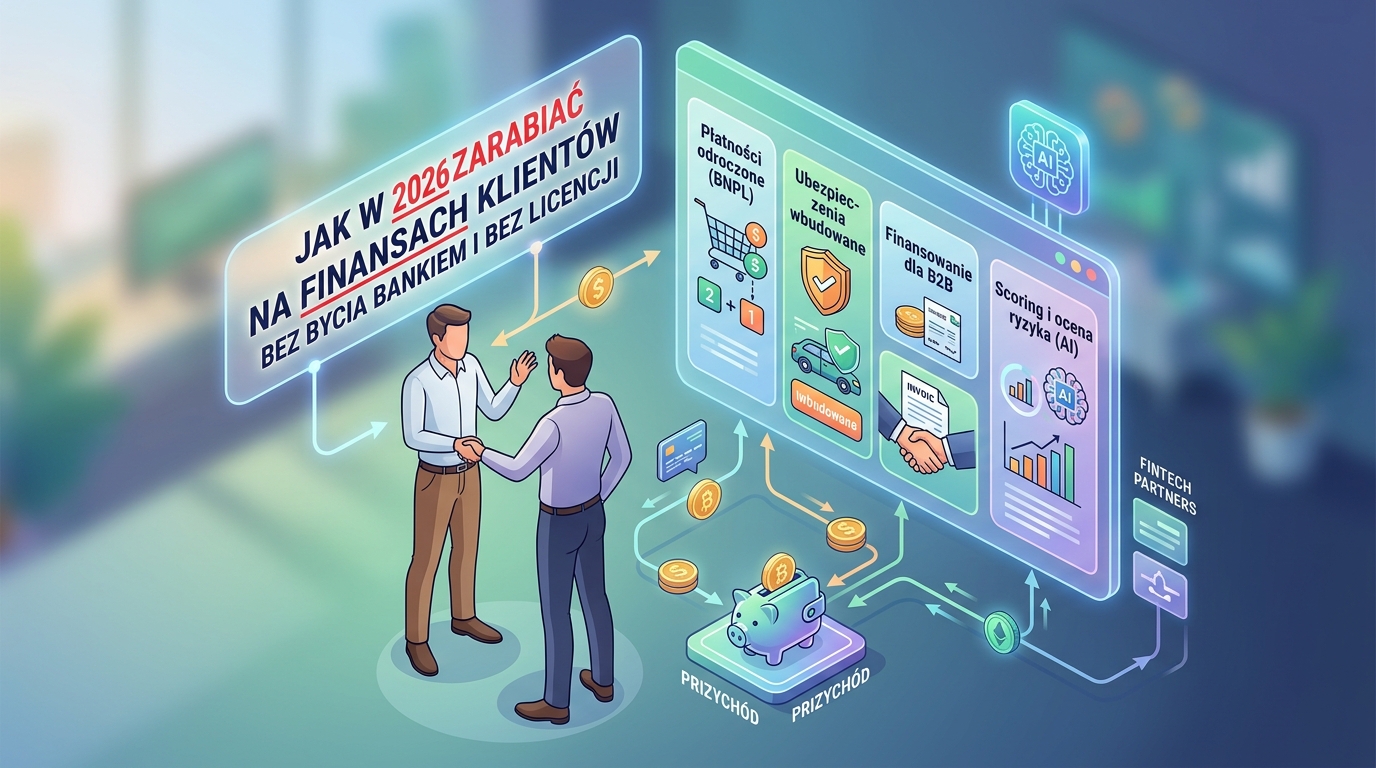
Płatności odroczone i ratalne (BNPL)
BNPL integracja dla e-commerce to jeden z najszybciej rosnących segmentów rynku konsumenckiego.
Jako sprzedawca lub platforma możesz zintegrować rozwiązania takie jak Klarna, Twisto, PayPo .
Klient płaci w ratach, Ty otrzymujesz pieniądze od razu.
Ponadto prowizja dla Ciebie wynosi zazwyczaj od 1 do 4 procent wartości transakcji.
To znaczące, ponieważ przy dużej skali obrotu miesięczny przychód z tego tytułu może być bardzo wysoki.
Ubezpieczenia wbudowane w produkt
Sprzedajesz elektronikę, pojazdy, usługi lub oprogramowanie?
Zatem możesz zaoferować klientowi ubezpieczenie przy zakupie.
Robisz to jako agent ubezpieczeniowy lub poprzez program partnerski towarzystwa ubezpieczeniowego.
W Polsce tego rodzaju współpracę oferują między innymi Colonnade, Uniqa czy więksi brokerzy cyfrowi.
Prowizja waha się od 10 do nawet 30 procent składki, dlatego przy dużej bazie klientów generujesz pasywny przychód bez dodatkowego wysiłku.
Finansowanie i faktoring dla klientów biznesowych
Jeśli obsługujesz klientów B2B, możesz im zaoferować finansowanie faktur.
Możesz też zaproponować krótkoterminowe pożyczki obrotowe.
Odbywa się to w modelu pośrednictwa kredytowego bez banku.
Robisz to przez partnerstwo z firmami takimi jak Finiata, NFG czy europejskie platformy faktoringowe.
Twój klient dostaje gotówkę szybciej, Ty otrzymujesz prowizję od każdej transakcji.
Ponadto budujesz lojalność, ponieważ klient, który skorzystał z Twojego finansowania, rzadko odchodzi do konkurencji.
Scoring i ocena ryzyka jako usługa
Scoring kredytowy jako usługa to model, który zyskuje na popularności wśród platform SaaS i marketplace.
Integrując API od firm takich jak Kontomatik, Instantor czy Credit Hive, możesz analizować wiarygodność finansową swoich użytkowników.
Następnie możesz sprzedawać te dane lub raporty jako osobną usługę lub użyć ich wewnętrznie do lepszej segmentacji.
To szczególnie cenne, dlatego wiele platform B2B traktuje scoring jako premium feature w wyższych planach abonamentowych.
Jak zacząć krok po kroku od najprostszych integracji
Nie musisz zaczynać od razu od wszystkiego.
Zatem najlepiej wybrać jeden model i zbudować na nim pierwsze przychody.
Poniżej znajdziesz praktyczną ścieżkę, która działa niezależnie od branży.
Krok pierwszy: zdefiniuj moment finansowy w ścieżce klienta.
Zastanów się, kiedy klient myśli o pieniądzach podczas korzystania z Twojego produktu.
Czy to przy kasie?🤔
Przy fakturze?🤔
Przy odnowieniu subskrypcji?🤔
Ten moment to Twoja szansa na osadzenie usługi finansowej.
Ponieważ trafiasz z ofertą dokładnie wtedy, gdy klient jej potrzebuje, konwersja jest znacznie wyższa niż w tradycyjnym modelu sprzedażowym.
Krok drugi: wybierz partnera technologicznego i finansowego.
Nie tworzysz produktu finansowego od zera.
Korzystasz z gotowej infrastruktury.
W Polsce i Europie działają dziesiątki firm oferujących white-label lub API-first rozwiązania finansowe.
Możesz skontaktować się z dostawcami takimi jak Stripe, Adyen, Mangopay dla płatności lub z lokalnymi fintechami dla BNPL i faktoringu.
Jednak zanim podpiszesz umowę, sprawdź szczegółowo model prowizji, bo różnice są duże.
Krok trzeci: wykonaj prostą integrację API.
Większość nowoczesnych rozwiązań ma gotowe SDK i dokumentację dla developerów.
Czas integracji wynosi zazwyczaj od kilku dni do dwóch tygodni.
Ponadto wiele platform oferuje tryb sandbox, dzięki czemu możesz testować przepływy bez ryzyka.
Dlatego nie potrzebujesz ogromnego budżetu IT na start.
Krok czwarty: uruchom pilota na małej grupie klientów.
Zanim skalujesz, przetestuj rozwiązanie na 5 do 10 procentach ruchu.
Zbieraj dane o konwersji, średniej wartości transakcji i satysfakcji klientów.
Następnie optymalizuj i dopiero potem otwieraj na szerszą grupę.
Przykład dla e-commerce
Sklep internetowy sprzedający sprzęt AGD wdraża BNPL integrację dla e-commerce przez PayPo lub Klarnę.
Klient przy kasie widzi opcję „Kup teraz, zapłać za 30 dni”.
Konwersja wzrasta o 15 do 25 procent, ponieważ bariera cenowa znika.
Sklep zarabia prowizję od każdej transakcji ratalnej.
Dodatkowo średnia wartość koszyka rośnie, bo klient kupuje droższy model, skoro płaci w ratach.
Przykład dla SaaS
Platforma do zarządzania fakturami dla małych firm integruje faktoring jednym kliknięciem jako formę zarabiania na usługach finansowych bez licencji.
Użytkownik wystawia fakturę i od razu widzi opcję „Wypłać środki teraz za 2 procent”.
Platforma zarabia część prowizji faktoringowej jako pośrednik.
Ponadto ta funkcja staje się kluczowym wyróżnikiem produktu, dlatego churn spada, bo klienci nie chcą rezygnować z wygody.
Przykład dla usług lokalnych
Agencja remontowa oferuje klientom finansowanie robót przez partnera kredytowego w modelu pośrednictwa kredytowego bez banku.
Klient wypełnia wniosek online w 5 minut.
Decyzja spływa automatycznie dzięki AI scoringowi.
Agencja dostaje prowizję od każdego wypłaconego kredytu i jednocześnie zamyka więcej zleceń, bo cena przestaje być przeszkodą.
Ryzyka regulacyjne i checklista bezpieczeństwa
To jest moment, w którym wielu przedsiębiorców popełnia błędy.
Dlatego musisz rozumieć, co wolno, a czego nie wolno robić bez licencji.
Kluczowa zasada brzmi: pośredniczysz, ale nie udzielasz finansowania samodzielnie.
To różnica, która chroni Cię przed odpowiedzialnością regulacyjną.
Jeśli tylko kierujesz klientów do licencjonowanego podmiotu i pobierasz prowizję, działasz legalnie.
Robisz to jako agent lub pośrednik.
Realizujesz w ten sposób model zarabiania na usługach finansowych bez licencji.
Jednak jest kilka obszarów, w których musisz zachować ostrożność.
Pośrednictwo kredytowe bez banku w Polsce wymaga wpisu do rejestru pośredników kredytowych prowadzonego przez KNF.
Procedura jest stosunkowo prosta, jednak jej pominięcie to poważne naruszenie prawa.
Poniżej znajdziesz checklistę bezpieczeństwa, którą warto przejść przed wdrożeniem:
- Sprawdź, czy Twój partner finansowy posiada ważną licencję KNF lub zagranicznego regulatora działającego w Polsce.
- Ustal, czy w Twoim modelu współpracy jesteś agentem, pośrednikiem czy tylko dostawcą ruchu.
- Zweryfikuj, czy musisz uzyskać wpis do rejestru pośredników kredytowych lub agentów ubezpieczeniowych.
- Upewnij się, że umowa z partnerem jasno określa podział odpowiedzialności regulacyjnej.
- Dostosuj regulamin i politykę prywatności do wymogów RODO oraz przepisów sektorowych.
- Przeprowadź konsultację prawną z kancelarią specjalizującą się w prawie finansowym lub fintech.
Gotowe scenariusze wdrożenia wyglądają następująco.
Scenariusz minimalny:
- integracja BNPL przez gotowe SDK,
- brak konieczności rejestracji,
- prowizja rozliczana przez partnera.
Scenariusz standardowy:
- rejestracja jako pośrednik kredytowy,
- integracja kilku partnerów,
- własny panel raportowy.
Scenariusz zaawansowany:
- white-label platforma finansowa,
- AI scoring,
- ubezpieczenia i finansowanie w jednym ekosystemie,
- własna marka finansowa działająca na licencji partnera.
Ponieważ rynek embedded finance dla firm rośnie w tempie ponad 20 procent rocznie, każdy miesiąc zwłoki to realnie utracone przychody.
Dlatego najlepszy moment na start był rok temu, jednak drugi najlepszy moment jest teraz.
Zacznij od jednej integracji, jednego partnera i jednego momentu w ścieżce klienta.
Następnie buduj na tym fundamencie, ucz się na danych i skaluj to, co działa.
Zachęcam wszystkich czytelników do pozostawienia komentarzy, dzielenia się swoimi doświadczeniami oraz przemyśleniami na temat przedstawiony powyżej.
Wasze opinie są dla mnie niezwykle cenne!
Jeśli uznacie, że moje rozważania są wartościowe, weźcie pod uwagę również wsparcie naszej telewizji poprzez wpłatę darowizny: https://zrzutka.pl/frujg8
Dzięki temu będziemy mogli kontynuować nasze działania i dzielić się wiedzą przygotowując jeszcze bardziej praktyczne wskazówki i programy.
Wasze wpłaty w całości zostaną przeznaczone na opłaty licencji oprogramowania, obsługę hostingu, serwera i strony internetowej.
Te koszty są dość znaczne.
Bez Waszej pomocy zmuszeni będziemy zakończyć bezpłatne dzielenie się wiedzą.
Nota dotycząca materiałów wizualnych:
Materiały wizualne publikowane przez ISKRA ŻYCIA TV mogą być tworzone z wykorzystaniem narzędzi opartych na sztucznej inteligencji lub tradycyjnych metod graficznych.
W przypadku obrazów przedstawiających osoby, sceny lub elementy wizualne wygenerowane syntetycznie, mają one charakter ilustracyjny.
Elementy te nie dokumentują rzeczywistych wydarzeń ani rzeczywistych wizerunków, chyba że zostało to wyraźnie wskazane w opisie publikacji.
Celem stosowania materiałów wizualnych jest ilustracja omawianych zagadnień oraz wsparcie przekazu edukacyjnego i informacyjnego.
Nota redakcyjna:
Artykuł ten został opracowany na podstawie ogólnych trendów i dyskusji dostępnych publicznie.
Treści mają charakter informacyjny i edukacyjny, nie stanowią profesjonalnej porady.
Redakcja zaleca konsultację z wykwalifikowanymi specjalistami w przypadku osobistych doświadczeń.
Opinie wyrażone w tekście są subiektywne i mogą nie odzwierciedlać stanowiska wszystkich czytelników.
Materiał nie promuje żadnej konkretnej ideologii, a wszelkie przykłady służą ilustracji uniwersalnych tematów.
Nota prawna:
Wszelkie prawa autorskie do niniejszego tekstu, w tym treści, struktury i elementów oryginalnych, należą wyłącznie do autora.
Kopiowanie, reprodukcja, modyfikacja, rozpowszechnianie lub jakiekolwiek inne wykorzystanie materiału
w celach zarobkowych bez uprzedniej pisemnej zgody autora jest surowo zabronione i stanowi naruszenie prawa autorskiego zgodnie z ustawą o prawie autorskim i prawach pokrewnych (Dz.U. 1994 nr 24 poz. 83 z późn. zm.) oraz innymi obowiązującymi przepisami prawa międzynarodowego.
Copyright © 2026 Marek Zadęcki.